AIは需要を押し上げただけではない——製品そのものが変わった
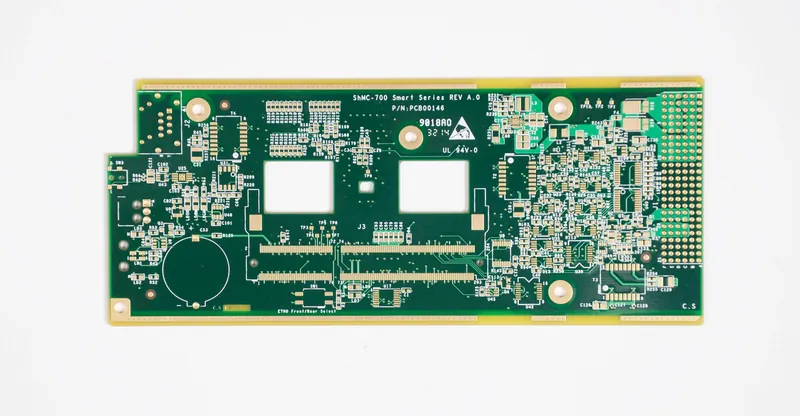
AIサーバーのマザーボード平均層数は、2023年のおよそ18層から2025年には32層へ上がり、ハイエンドのAI/GPUボードはいまや40〜90層に達します。層数が上がれば、ボードあたりの積層板量、積層回数、レジストレーション精度要求、パネルあたりの製造時間がすべて増えます。つまりAIは、単に「もっと多くのPCB」を買っているのではなく、業界で最も材料集約的でキャパシティを食い込むボードを、ハイパースケールの規模で買っているのです。
なぜAIサーバー1台が材料を10〜15倍消費するのか
従来サーバーは、比較的小さく標準的な層数のボードを使います。AIサーバーは、マザーボード、GPUキャリア、相互接続・スイッチングボードなど、大判・高密度の高層数ボードを複数積み上げます。業界推計では、AIサーバーのPCB材料消費は標準サーバーの10〜15倍です。データセンター建設がフル稼働するなか、高層数・ハイエンドCCLの供給は、産業・民生・通信など他用途から引き抜かれています。
逼迫を裏づける数字
2026年半ばの数字は厳しいものです。標準FR-4積層板の累計値上げは約134%、プリプレグはさらに急騰。複合CCL価格指数は2026年3月の153.2から、246.8近傍への上昇が予測されています。AIサーバー向けハイエンドPCBは、ケースによっては1枚あたりUSD 5,000超とも報じられ、世界のCCL市場はおよそUSD 160億を超えました。韓国・台湾の積層板/PCBメーカーは増産を進めていますが、ラインは主にAIティア向けであり、稼働まで18〜24か月かかります——近〜中期の中層産業・民生・通信ボードのバイヤーには、ほとんど助けになりません。PCBキャパシティ自体が、AIデータセンター成長の真のボトルネックとして指摘されるようになっています。
実際に圧迫されているのは誰か
最も影響を受けているのはAI大手ではありません(彼らは長期キャパ予約を持っています)——それ以外の全員です。2〜8層の産業向け、中層の民生・通信、クイックターン試作のバイヤーは、リードタイムの長期化、価格上昇、材料アロケーションに直面しています。通常使う材料が、高マージンのAI向けに振り向けられるからです。2026年初には、樹脂・銅などのサプライチェーン混乱が重なり、数週間でPCB価格が急騰しました。プログラムがAI規模でないなら、AIティアが取った後の残余の材料とキャパを巡って競合していることになります。
逼迫市場で非AI供給を守る方法
実務的な手は三つあります。第一に、材料の柔軟性をファブリケーターと話し合うこと——いつも使っていた積層板グレードこそ、AIが引き抜いている可能性があります。認定済みの代替材の方が入手しやすいことがあります。第二に、POごとのスポット買いではなく、早めに計画し数量をコミットすること。可視性をくれるバイヤーをサプライヤーは守ります。第三に、複数拠点を持つファブリケーターを使うこと。アロケーション圧力は均一ではなく、ある工場では材料とキャパがあり、別の工場はAI受注の後ろに並んでいる、ということが起きます。
キャパが足りないときの中国・ベトナム多拠点の利点
中国とベトナムの両方で認定済みのファブリケーターは、二つの別々のキャパプールと二つの材料供給関係を持ちます。少なくとも一方の拠点がスケジュールどおりに受けられる確率が、実質的に上がります。関税やアロケーションの圧力が四半期ごとにどちらかの国を有利にする場合も、ボリュームを移せます。非AIバイヤー——EMS、産業・民生OEM、調達チーム——にとっては、ティアワン巨大工場でAI優先の後ろに並ぶより、試作から量産までのデュアルサイトPCB専門メーカーが合うことが多いです。Inorsenは中国とベトナムで、同一のUL/ISO/IATF体系のもとPCB製造を行い、まさにこの試作から量産までのセグメントを対象に、どの拠点に材料とスロットがあるかを確認できます。
現実的なリードタイム回答を得るために送るべきもの
不足局面では、曖昧なRFQには曖昧な回答しか返りません。完全なGerber、スタックアップ(とくに層数と材料仕様)、表面処理、銅箔重量、試作と量産の数量内訳を送り、必要な出荷ウィンドウを正直に書いてください。それがあれば、有能なファブリケーターは、今週このビルドが通るか、どの拠点で流せるか、どの材料が使えるかを答えられます——発注しようとした瞬間に崩れる汎用見積ではなく。